طفرة الذكاء الاصطناعي تثير مخاوف من تكرار فقاعة الدوت كوم.. أين تذهب الأرباح؟
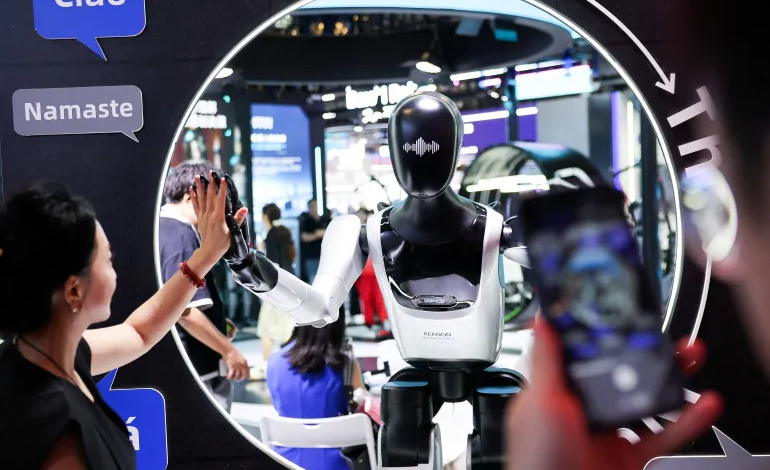
في الوقت الذي تحقق فيه شركات تصنيع الرقائق الإلكترونية إيرادات وأرباحا قياسية بفضل الطفرة المتسارعة في مجال الذكاء الاصطناعي، تنفق شركات أخرى مليارات الدولارات على تطوير هذه التكنولوجيا وتشغيلها، من دون أن تثبت حتى الآن قدرتها على تحقيق عوائد تتناسب مع حجم استثماراتها.
ويرى تحليل نشره بنك غولدمان ساكس أن الجزء الأكبر من المكاسب المالية يتركز لدى مصنعي الرقائق، في حين لا تزال غالبية الشركات العاملة في بقية مراحل سلسلة الذكاء الاصطناعي تبحث عن طرق لتحويل استخدام هذه التكنولوجيا إلى أرباح فعلية، وهو ما يثير تساؤلات بشأن مدى استدامة هذا التفاوت.
ورغم اتساع الفجوة بين الإنفاق والعوائد، تواصل الشركات ضخ استثمارات ضخمة في مراكز البيانات والمعالجات والنماذج الجديدة. ووفقا لجيم كوفيلو، رئيس أبحاث الأسهم العالمية لدى غولدمان ساكس، فإن الخوف من تخلف الشركات عن منافسيها يدفعها إلى الإنفاق بوتيرة متسارعة، قبل أن تتضح الجدوى الاقتصادية الحقيقية لهذه الاستثمارات.
ويعيد هذا المشهد إلى الأذهان فقاعة شركات الإنترنت التي دفعت التوقعات المتفائلة أسهم التكنولوجيا إلى مستويات قياسية، قبل أن يؤدي انهيارها مطلع الألفية إلى تبخر تريليونات الدولارات من الثروة.
ويطرح ذلك تساؤلات حول احتمال تكرار أزمة الدوت كوم بعد أكثر من ربع قرن، أو ما إذا كانت طفرة الذكاء الاصطناعي تختلف عن التجربة السابقة، فضلا عن التداعيات المحتملة على الأسواق إذا جاءت الأرباح الفعلية أقل من توقعات المستثمرين.
حين تتحول الطفرات التكنولوجية إلى فقاعات اقتصادية
من المضاربة على بصيلات التوليب في هولندا خلال ثلاثينيات القرن السابع عشر، وصولا إلى انهيار أسهم شركات الإنترنت مطلع الألفية، تقدم التجارب الاقتصادية التاريخية نماذج لارتفاع أسعار الأصول بصورة حادة، يعقبها تراجع كبير، رغم اختلاف حجم الخسائر وتأثيراتها في الاقتصاد.
ووفقا لمقال نشره قسم التاريخ بجامعة أكسفورد، ارتفعت أسعار بعض أنواع التوليب مع توسع المضاربة على عقود شراء بصيلاتها، قبل أن تنهار السوق عام 1637.
لكن المقال يحذر من المبالغة في تقدير تداعيات تلك الواقعة، إذ ظلت تجارة التوليب محصورة في نطاق محدود من التجار الميسورين، ولا تتوافر أدلة واضحة على حدوث حالات إفلاس واسعة أو تأثيرات كبيرة في الاقتصاد الهولندي.
ولا يشترط أن تنشأ الفقاعة الاقتصادية حول ابتكار يفتقر إلى القيمة؛ فقد تكون التكنولوجيا واعدة بالفعل، لكن التوقعات المتعلقة بمستقبلها قد تتجاوز قدرة الشركات على تحويلها إلى أرباح مستدامة.
وتوضح مراجعة غولدمان ساكس لفقاعة الدوت كوم كيف تمكنت شركات الإنترنت من جذب استثمارات وتمويلات ضخمة قبل أن تثبت جدوى نماذج أعمالها وقدرتها على تحقيق عوائد مالية.
ويمكن توضيح هذه الآلية من خلال شركة ناشئة تعمل على تطوير تقنية واعدة، لكنها لا تحقق أرباحا في الوقت الحالي. ومع ذلك، يرتفع سعر سهمها بسبب توقعات المستثمرين بنجاحها مستقبلا، ثم يجذب هذا الصعود مزيدا من المشترين الذين يراهنون على إعادة بيع الأسهم بأسعار أعلى.
ومع استمرار ارتفاع الأسعار، يدفع الخوف من تفويت الفرصة مستثمرين إضافيين إلى دخول السوق، لتصبح التقييمات أكثر ارتباطا بالتوقعات المستقبلية للمكاسب، وأقل ارتباطا بقدرة الشركات الفعلية على توليد الإيرادات والأرباح.
ومع ذلك، لا يكفي ارتفاع أسعار الأسهم وحده للحكم بوجود فقاعة، إذ يتطلب تقييم تكنولوجيا جديدة تقدير حجم السوق المحتمل وتكاليف التطوير والتشغيل والعوائد المنتظرة، وهي عوامل يصعب تحديدها بدقة في المراحل الأولى من انتشار الابتكار.
فقاعة الدوت كوم.. استثمارات ضخمة سبقت تحقيق الأرباح
بحسب المراجعة التاريخية التي أعدها غولدمان ساكس، شهدت تسعينيات القرن الماضي تسارعا كبيرا في تمويل شركات الإنترنت، كما طرحت شركات عديدة أسهمها للاكتتاب العام رغم عدم إثبات جدوى أنشطتها التجارية، في وقت لم يكن كثير منها يحقق إيرادات تذكر أو يسجل أرباحا.
وساهم الاعتقاد بأن الإنترنت سيحدث تحولا جذريا في الاقتصاد العالمي في منح التوقعات المتعلقة بالنمو المستقبلي أهمية أكبر من النتائج المالية الفعلية، الأمر الذي أدى إلى ارتفاع تقييمات شركات لم تكن قد أثبتت قدرتها على الاستمرار دون الحصول على تمويلات جديدة.
ولم تقتصر موجة الاستثمارات على شركات الإنترنت، بل امتدت إلى قطاع الاتصالات، حيث وثقت مجلة «وايرد» ضخ مبالغ ضخمة في إنشاء شبكات الألياف الضوئية قبل أن يصل الطلب الفعلي إلى المستويات المتوقعة.
وأدى ذلك إلى ظهور طاقات تشغيلية فائضة، فضلا عن تراكم الديون على شركات الاتصالات، وانتهى الأمر بإفلاس عدد منها بعد تعثرها في تحقيق العوائد اللازمة لتغطية تكاليفها.
وفي سوق الأسهم الأمريكية، ارتفع مؤشر ناسداك بنسبة 86% خلال عام 1999، قبل أن يسجل مستوى قياسيا بلغ نحو 5048 نقطة في العاشر من مارس/آذار 2000، وفقا للبيانات التي أوردتها مراجعة غولدمان ساكس.
لكن النتائج المالية الضعيفة لعدد من الشركات بدأت تقوض ثقة المستثمرين في التقييمات المرتفعة، بالتزامن مع تعثر شركات كانت تعتمد بصورة أساسية على استمرار تدفق التمويلات لتغطية نفقاتها.
وبحلول الرابع من أكتوبر/تشرين الأول 2002، هبط مؤشر ناسداك إلى نحو 1140 نقطة، متراجعا قرابة 77% عن أعلى مستوياته.
وبحساب تقريبي، فإن استثمارا بقيمة 100 ألف دولار يتتبع أداء المؤشر عند ذروته كان سيتراجع إلى نحو 23 ألف دولار عند وصوله إلى ذلك القاع، وذلك قبل احتساب التكاليف والتوزيعات.
وقدرت ورقة عمل نشرها صندوق النقد الدولي عام 2018 خسائر الثروة في الاقتصاد الأمريكي خلال الفترة الممتدة بين ذروة الفقاعة وقاعها بنحو 5 تريليونات دولار.
وشملت موجة الانهيارات شركات بارزة في قطاع الإنترنت، من بينها شركة «ويب فان»، التي أكدت أمازون توقفها عن العمل وإعلانها اعتزام التقدم بطلب للحماية من الإفلاس عام 2001.
ورغم الانهيار الكبير في أسهم شركات التكنولوجيا، لم يؤد ذلك إلى اختفاء الإنترنت أو توقف نمو التجارة الإلكترونية، إذ واصلت أمازون نشاطها، وأكدت في رسالتها إلى المساهمين عن عام 2001 تركيزها على تحقيق تدفقات نقدية مستدامة ومواصلة التوسع على المدى الطويل.